A insolvência de governos é resultado da combinação do excesso de gastos com a baixa credibilidade na condução das finanças públicas. Isso vai resultar em um serviço de dívida – juros – que pode superar a capacidade de pagamento de um determinado país.
Como exemplo da má alocação de recursos públicos, temos a ampliação desnecessária do governo, a ampliação de cargos e salários e as medidas populistas. Se o endividamento é financiado pela poupança pública interna, o mais comum são os governos monetizarem a dívida via emissão de papel moeda. É uma espécie de tributo inflacionário, que socializa a pobreza.
Por se tratar de uma situação limite, isso eleva os níveis de desigualdade e descontentamento da maior parte da população, podendo resultar em conflitos armados – internos e externos. As guerras são o capítulo final desses ciclos e depois de muito sofrimento e destruição de riqueza e de vidas, novas ordens são inauguradas, com diferentes atores que buscam reconstrução e prosperidade.
Quem estudou muito este tema e conseguiu reunir informações valiosas sobre padrão de diferentes nações, durante séculos de história, foi Ray Dalio, fundador da Bridgewater Associates, uma gestora global de investimentos. A obra – Princípios para a Ordem Mundial em Transformação – Por que as Nações Prosperam e Fracassam – é fascinante para quem se interessa pelo tema. E o quadro fiscal tem reflexo no tributário, mecanismo pelo qual o governo garante as suas receitas.
A nossa dívida pública deve passar de 72% do PIB no início de 2023 para 84% ao final de 2026. Um crescimento de 12% em 4 anos. Os dados são do Tesouro Nacional em seu Relatório de Projeções Fiscais do 2º Semestre de 2025.
Para quem cansou de ouvir sobre o tal “Arcabouço Fiscal” e as promessas de responsabilidade com as contas públicas, parece a melhor medida da qualidade do trabalho do Ministério da Fazenda.
Neste primeiro gráfico, observamos uma correção significativa da projeção do endividamento público em apenas cinco meses, o que evidencia uma certa imprevisibilidade em relação aos números. O cenário de estabilização da relação dívida/PIB a partir de 2030 revela um otimismo exagerado do Tesouro Nacional com o longo prazo, mas que, contraditoriamente, não encontra respaldo no curtíssimo prazo.

O mercado parece não trabalhar com as mesmas premissas para o crescimento do PIB, a inflação e a taxa de juros da nossa economia, o que impacta diretamente no nível de endividamento projetado.
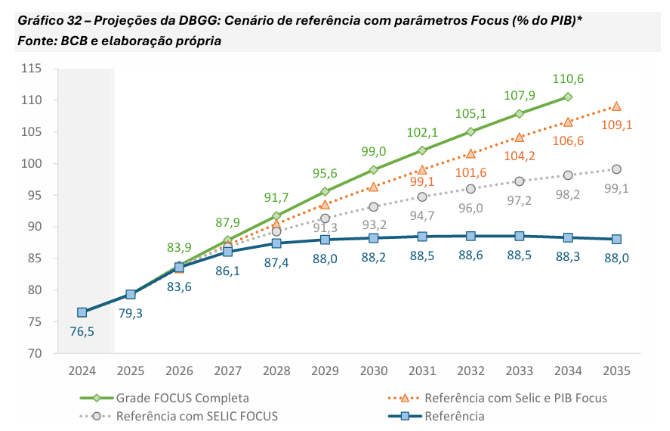
Dados do Instituto Fiscal Independente do Senado Federal apontam para um crescimento ainda mais acelerado, com a Dívida Bruta do Governo Geral (DBGG) alcançando 124% do PIB em 2035.
Não podemos nos esquecer de que houve uma escolha política de se fazer o ajuste da dívida pelo lado das Receitas. O aumento de carga dos últimos três anos é superior a R$ 200 bilhões por ano. O relatório da Receita Federal de 2025 aponta um crescimento de 4,27% acima do IPCA, o que resulta em mais de R$ 2,8 trilhões só para os cofres da União.
Ou seja, a metodologia de se equacionar a dívida pelo lado da receita tem se mostrado insuficiente e ainda passa um sinal negativo ao mercado para novos investimentos no país. Ou seja, se mais riqueza for produzida, mais o governo vai exigir participação, desestimulando o investimento produtivo, ao encarecer bens, serviços e o custo do capital.
Sob o ponto de vista tributário, há mecanismos para questionar cobranças indevidas ou penalidades abusivas, evitando que parte da arrecadação seja endereçada ao setor produtivo. As novidades normativas são inúmeras e a lacunas/fragilidades também, podendo ser contestadas judicialmente ou serem objetos de fiscalização, quando há dúvidas na aplicação da regra fiscal.
O que observamos na relação entre o quadro fiscal e o tributário é que não discutir é o mesmo que aceitar pagar duas vezes a conta. Seja porque o tributo recolhido de forma indevida pode se tornar irrecuperável, seja pelo fato de que a cada derrota, uma nova tributação é aprovada para cobrir a arrecadação frustrada.
A relação entre o quadro Fiscal e as mudanças tributárias é direta. Se não estivermos atentos a isso, perdemos competitividade. E as curvas nos dão um indicativo de que isso tende a se acentuar ainda mais com o passar dos anos. É mais prudente estar atento.